
Die GoBD im Alltag entscheiden darüber, ob Ihre Buchführung einer Betriebsprüfung standhält. Die Abkürzung steht für die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff. Es handelt sich nicht um ein Gesetz, sondern um ein Schreiben des Bundesfinanzministeriums, das beschreibt, wie die Finanzverwaltung die bestehenden Vorschriften auslegt. Maßgeblich ist derzeit die Fassung, die das BMF mit Schreiben vom 11. März 2024 und ergänzend am 14. Juli 2025 angepasst hat; die grundlegende Neufassung gilt seit dem 1. Januar 2020.
Die rechtliche Basis liegt woanders: in den §§ 145 bis 147 der Abgabenordnung und in § 238 HGB. Diese Vorschriften verlangen eine nachvollziehbare Buchführung und eine ordnungsgemäße Aufbewahrung. Die GoBD übersetzen diese Anforderungen in die digitale Praxis, vom gescannten Beleg bis zur Schnittstelle zwischen Onlineshop und Buchhaltung.
Von den GoB, den allgemeinen Grundsätzen ordnungsmäßiger Buchführung, unterscheiden sich die GoBD durch ihren Fokus: Die GoB sind teils ungeschriebene, aus Handelsrecht und Rechtsprechung gewachsene Regeln. Die GoBD konkretisieren, was daraus für elektronische Systeme, Daten und Datenzugriff folgt.
Betroffen sind Sie, sobald Sie steuerlich aufzeichnungspflichtig sind. Das gilt für Kapitalgesellschaften genauso wie für kleine Unternehmen, Handwerksbetriebe, Freiberufler mit Einnahmen-Überschuss-Rechnung, Onlinehändler und nebenberuflich Selbstständige. Die Größe des Betriebs ändert nichts an den Grundsätzen, wohl aber am Umfang der Dokumentation.
Das Wichtigste in Kürze
GoBD im Alltag: die sechs Kernpunkte
- Die GoBD sind kein eigenes Gesetz, sondern die Auslegung der §§ 145 bis 147 AO und des § 238 HGB durch die Finanzverwaltung.
- Sechs Grundsätze prägen das Tagesgeschäft: Nachvollziehbarkeit, Vollständigkeit, Richtigkeit, zeitgerechte Erfassung, Ordnung und Unveränderbarkeit.
- Belege müssen zeitnah gesichert und dem Geschäftsvorfall zuordenbar sein, digitale Belege bleiben in ihrem Ursprungsformat erhalten.
- Elektronische Unterlagen gehören in ein revisionssicheres Archiv mit Protokollierung, maschineller Auswertbarkeit und geregeltem Datenzugriff.
- Wer digital arbeitet, braucht eine Verfahrensdokumentation, die Prozesse, Systeme und Kontrollen beschreibt.
- Fehlen Dokumentation oder Unveränderbarkeit, kann das Finanzamt die Buchführung verwerfen und Hinzuschätzungen vornehmen.
Welche Grundsätze der GoBD gelten im Tagesgeschäft?
Sechs Grundsätze bilden das Gerüst. Jeder davon lässt sich auf konkrete Handgriffe im Betrieb herunterbrechen.
Nachvollziehbarkeit und Nachprüfbarkeit bedeuten, dass ein sachverständiger Dritter die Buchführung in angemessener Zeit verstehen muss. Praktisch heißt das: Von der Rechnung über die Buchung bis zum Jahresabschluss führt eine lückenlose Spur, und zurück ebenso.
Vollständigkeit verlangt die Aufzeichnung jedes einzelnen Geschäftsvorfalls, also auch jeder Betriebseinnahme, jeder Betriebsausgabe, jeder Einlage und jeder Entnahme. Der private Barkauf von Büromaterial sollte genauso erfasst werden wie die Großrechnung.
Richtigkeit meint die sachlich zutreffende Abbildung: korrekter Steuersatz, korrektes Konto, korrekter Betrag. Ein Zahlendreher im Bruttobetrag ist kein Kavaliersdelikt, sondern ein formeller Mangel.
Die zeitgerechte Erfassung verlangt einen zeitnahen Bezug zwischen Vorgang und Aufzeichnung. Bare Kasseneinnahmen und Kassenausgaben sind nach § 146 Abs. 1 AO täglich festzuhalten, unbare Geschäftsvorfälle dulden etwas mehr Spielraum, aber keine Sammelablage über Monate.
Ordnung heißt: systematische Ablage statt Schuhkarton. Belege werden fortlaufend nummeriert, Ordnerstrukturen bleiben über Jahre gleich, jeder im Team findet sich zurecht.
Unveränderbarkeit ist der Punkt, an dem viele digitale Prozesse kippen. Eine einmal erfasste Buchung darf nicht spurlos überschrieben werden. Änderungen müssen protokolliert werden und der ursprüngliche Inhalt muss weiterhin erkennbar sein.
Die sechs Grundsätze im Praxischeck
Wer die Grundsätze in Handlungen übersetzt, merkt schnell, wo im eigenen Betrieb die Lücken sitzen.
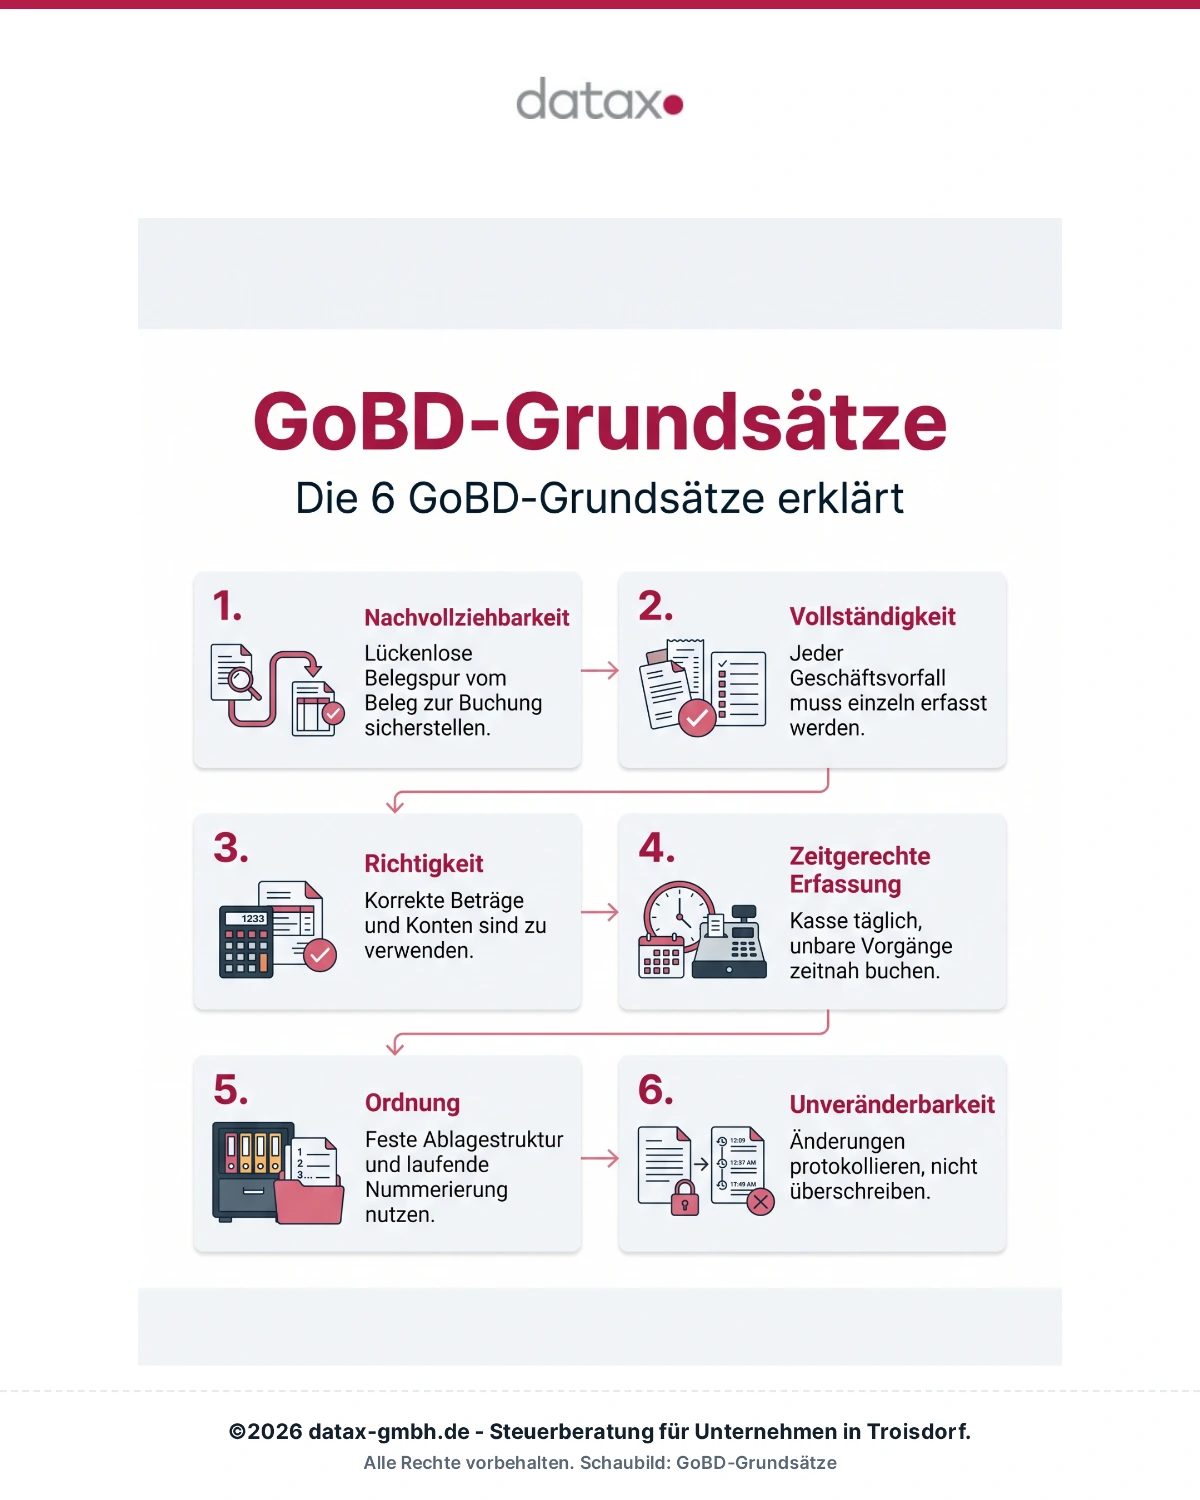
Jeder Grundsatz, eine konkrete Handlung
- Nachvollziehbarkeit: Belegnummer im Buchungssatz hinterlegen, Beleg digital verknüpfen.
- Vollständigkeit: auch Kleinbeträge, Trinkgelder und Privatentnahmen aufzeichnen.
- Richtigkeit: Steuersätze und Kontierung vor Festschreibung prüfen.
- Zeitgerechte Erfassung: Kassenbuch täglich, Belegsammlung wöchentlich, Buchhaltung monatlich.
- Ordnung: einheitliche Dateinamen und Ordnerlogik, die auch in fünf Jahren noch trägt.
- Unveränderbarkeit: Buchhaltung nach Monatsabschluss festschreiben, Korrekturen als Storno.
Wie werden Belege GoBD-konform gehandhabt?
Der Grundsatz „keine Buchung ohne Beleg“ bleibt der Kern. Neu ist, wie schnell und in welcher Form Belege zu sichern sind.
Eingangsbelege sind zeitnah nach Erhalt zu sichern, Ausgangsbelege zeitnah nach Ausstellung. Bei einer per E-Mail eingegangenen Rechnung ist die PDF-Datei der Originalbeleg, nicht der Ausdruck. Sie muss in diesem Format aufbewahrt werden, samt der E-Mail, wenn diese selbst steuerlich relevante Angaben enthält. Dient die Mail nur als Transportmittel, reicht der Anhang.
Papierbelege dürfen digitalisiert und anschließend vernichtet werden. Dieses ersetzende Scannen setzt allerdings voraus, dass der Ablauf schriftlich geregelt ist: Wer scannt, wann, mit welchem Gerät, wie wird das Ergebnis auf Lesbarkeit und Vollständigkeit geprüft. Ohne diese Regelung im Rahmen der Verfahrensdokumentation ist die Vernichtung riskant.
Bei Bewirtungsbelegen gehören Anlass und Teilnehmer auf den Beleg oder in ein verknüpftes Feld. Kleinbetragsrechnungen brauchen weniger Pflichtangaben, aber ebenso eine saubere Erfassung. Wer bar kassiert, unterliegt zusätzlich der Einzelaufzeichnungspflicht und der Belegausgabepflicht.
Für digital eingehende Rechnungen verschärft sich das Thema durch die schrittweise Pflicht zur E-Rechnung: Strukturierte Rechnungsdaten müssen im Originalformat archiviert und maschinell auswertbar bleiben.
Wie sieht eine GoBD-konforme digitale Ablage und Archivierung aus?
Ein Ordner auf dem Netzlaufwerk erfüllt die Anforderungen nicht, wenn jeder Mitarbeitende Dateien überschreiben oder löschen kann. Gefragt ist ein System, das Unveränderbarkeit technisch oder organisatorisch sicherstellt und jede Änderung protokolliert.
Unterlagen bleiben in dem Format erhalten, in dem sie entstanden sind. Eine XML-Datei wird nicht durch ein PDF ersetzt, eine Buchhaltungsdatei nicht durch einen Papierausdruck. Zusätzlich müssen die Daten maschinell auswertbar bleiben, also sortier- und filterbar, nicht als reines Bild.
| Anforderung | Was das konkret heißt |
| Revisionssicherheit | Löschen und Überschreiben ist gesperrt oder wird protokolliert |
| Originalformat | Digitale Belege bleiben digital, kein Formatwechsel ohne Protokoll |
| Maschinelle Auswertbarkeit | Daten bleiben strukturiert und filterbar, nicht nur als Scan |
| Lesbarkeit über die Frist | Software oder Exportformat bleibt über die Aufbewahrungsdauer nutzbar |
| Zugriffsschutz | Rollen und Rechte sind geregelt und dokumentiert |
Bei den Aufbewahrungsfristen gilt: Bücher, Aufzeichnungen, Jahresabschlüsse und die Verfahrensdokumentation sind zehn Jahre aufzubewahren, für Buchungsbelege ist die Frist auf acht Jahre verkürzt worden. Handels- und Geschäftsbriefe unterliegen einer kürzeren Frist. Weil Fristen bei laufenden Prüfungen oder offenen Bescheiden gehemmt sein können, lohnt vor jeder Löschaktion eine Rückfrage.
Beim Datenzugriff unterscheidet die Finanzverwaltung drei Varianten: den unmittelbaren Zugriff auf das System (Z1), den mittelbaren Zugriff über Auswertungen durch die Mitarbeitenden (Z2) und die Überlassung der Daten auf einem Datenträger (Z3). Die Systeme sollten alle drei Varianten bedienen können.
Cloud-Lösungen sind zulässig, auch mit Servern im Ausland. Voraussetzung ist, dass der Zugriff jederzeit sichergestellt ist und die Verlagerung elektronischer Bücher ins Ausland den steuerlichen Anforderungen entspricht. Wer ohnehin an der Digitalisierung von Prozessen arbeitet, sollte den richtigen Zeitpunkt nutzen, um Archivierung und Rechtekonzept gleich mitzudenken.

Dipl.-Kfm. Alexander Pyzalski
Steuerberater, Geschäftsführer
Experten-Tipp von Alexander Pyzalski
„Fangen Sie beim Belegfluss an, nicht bei der Software"
„Viele Betriebe kaufen zuerst ein Archivsystem und stellen später fest, dass die eigentlichen Lücken davor liegen: bei der Frage, wer den Posteingang sichtet und wann eine Rechnung im System landet. Nehmen Sie zwei Wochen lang auf, welchen Weg Ihre Belege tatsächlich gehen. Danach entscheiden Sie über Technik. Zweiter Punkt: Benennen Sie eine feste Zuständigkeit für die GoBD-Themen, auch in kleinen Teams. Wenn niemand verantwortlich ist, veraltet die Verfahrensdokumentation nach dem ersten Softwareupdate. Und setzen Sie sich einen jährlichen Termin, an dem Sie Dokumentation, Zugriffsrechte und Archivbestand durchgehen. Eine Stunde im Jahr spart in der Prüfung Tage.“
Alexander Pyzalski, Steuerberater bei Datax
Was ist bei Kassenprozessen und offenen Ladenkassen zu beachten?
Bargeschäfte stehen bei Prüfungen ganz oben. Jeder Umsatz ist einzeln aufzuzeichnen, mit Datum, Betrag, Steuersatz und, soweit zumutbar, Angaben zum Geschäftsvorfall. Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten.
Elektronische Aufzeichnungssysteme brauchen eine zertifizierte technische Sicherheitseinrichtung (TSE), die jeden Vorgang unmittelbar protokolliert und signiert. Dazu kommt die Belegausgabepflicht: Bei jedem Geschäftsvorfall muss ein Beleg erstellt und dem Kunden angeboten werden, digital oder auf Papier. Elektronische Kassensysteme sind der Finanzverwaltung außerdem zu melden.
Die offene Ladenkasse bleibt erlaubt, verlangt aber Disziplin: täglicher Kassenbericht mit rechnerischer Ermittlung der Tageslosung, Zählprotokoll, keine nachträglich änderbare Tabellenkalkulation. Bei einer Kassennachschau erscheint das Finanzamt unangekündigt und prüft Kassenführung, TSE und Belegausgabe vor Ort.
Welche Systeme im Unternehmen sind von den GoBD betroffen?
Nicht nur die Finanzbuchhaltung fällt unter die Anforderungen. Betroffen ist jedes Vor- und Nebensystem, in dem steuerlich relevante Daten entstehen oder verarbeitet werden.
- Kassensysteme und Zahlungsterminals
- Warenwirtschaft, Lager- und Auftragsverwaltung
- Fakturierung und Rechnungsprogramme
- Zeiterfassung und Lohnvorsysteme
- Onlineshops, Marktplätze und Payment-Provider
- Dokumentenmanagement- und Archivsysteme
Kritisch sind die Übergänge. Wenn Daten aus dem Shop über eine Schnittstelle in die Buchhaltung laufen, muss nachvollziehbar sein, was übergeben, was verdichtet und was verworfen wurde. Gerade bei der Buchhaltung im E-Commerce entstehen hier die meisten Lücken, weil Marktplatzabrechnungen, Gebühren und Retouren aus mehreren Quellen zusammenlaufen.

Wie wird eine praxistaugliche Verfahrensdokumentation erstellt?
Die Verfahrensdokumentation beschreibt, wie steuerrelevante Daten im Betrieb entstehen, verarbeitet, gesichert und aufbewahrt werden. Aus ihr müssen Inhalt, Aufbau, Ablauf und Ergebnisse des eingesetzten Verfahrens hervorgehen. Sie ist selbst aufbewahrungspflichtig.
Bewährt hat sich ein Aufbau aus fünf Teilen plus Historie:
- Allgemeine Beschreibung: Unternehmen, Geschäftsmodell, eingesetzte Systeme, Zuständigkeiten.
- Anwenderdokumentation: wie die Mitarbeitenden konkret arbeiten, vom Scannen bis zur Freigabe.
- Technische Systemdokumentation: Software, Versionen, Schnittstellen, Datenformate.
- Betriebsdokumentation: Backups, Zugriffsrechte, Ausfallkonzepte, Archivierung.
- Internes Kontrollsystem: Vier-Augen-Prinzip, Plausibilitätsprüfungen, Stichproben.
- Änderungshistorie: wer wann was geändert hat, mit Versionsnummer und Datum.
Für einen kleinen Betrieb reichen oft wenige Seiten pro Baustein. Entscheidend ist, dass die Beschreibung zur gelebten Praxis passt. Eine perfekte Dokumentation, nach der niemand arbeitet, hilft in der Prüfung nicht.
Verfahrensdokumentation in sechs Schritten
Der Weg zur fertigen Dokumentation ist überschaubarer, als viele erwarten, wenn er in Etappen gegangen wird.
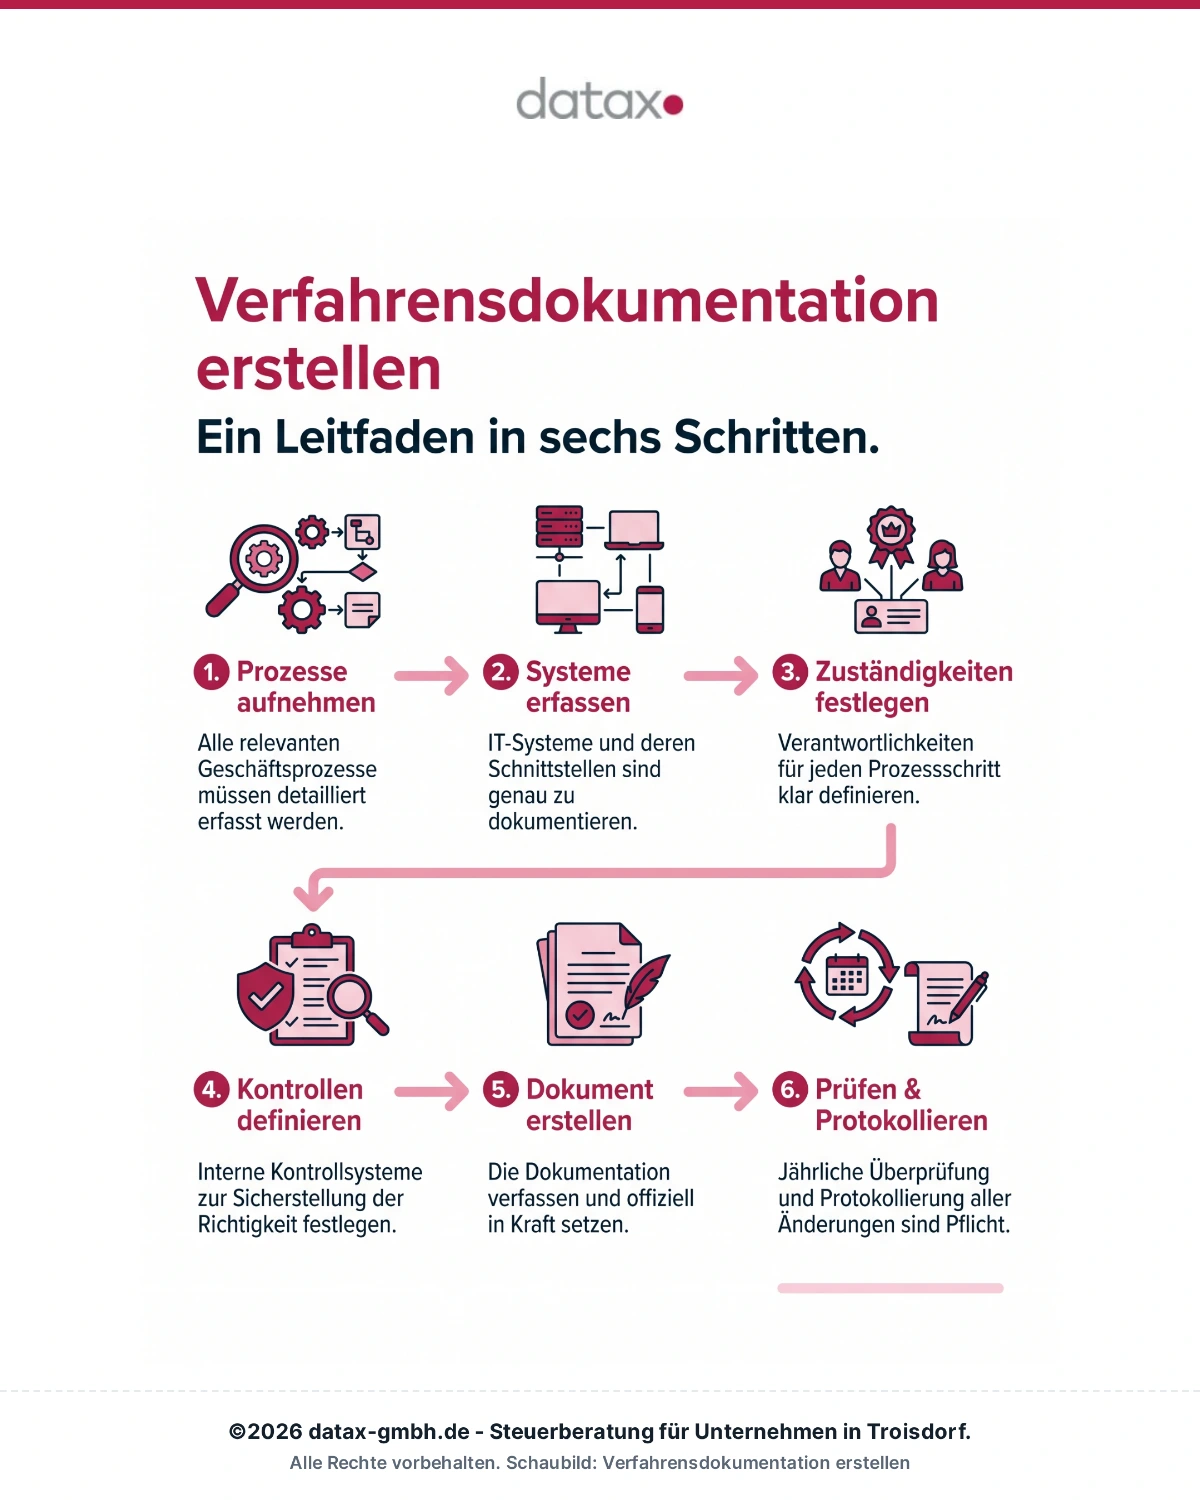
So wird vorgegangen
- Belegfluss aufnehmen: Wo kommen Belege herein, wer fasst sie an, wo landen sie?
- Systeme und Schnittstellen auflisten, inklusive Versionen und Datenwegen.
- Zuständigkeiten benennen, mit Vertretungsregelung.
- Kontrollen festlegen: Freigaben, Abgleiche, Stichproben, Festschreibung.
- Dokument schreiben, datieren, freigeben und im Team bekannt machen.
- Einmal jährlich und bei jedem Systemwechsel aktualisieren, Änderungen mit Datum festhalten.
Welche Fehler führen bei einer Betriebsprüfung zu Problemen?
Prüfer schauen zuerst auf die formelle Ordnungsmäßigkeit. Diese Mängel tauchen am häufigsten auf:
- Es existiert keine Verfahrensdokumentation, obwohl digital gearbeitet wird.
- Das Kassenbuch wird in einer Tabellenkalkulation geführt und ist damit jederzeit änderbar.
- Buchungen werden nicht festgeschrieben, Korrekturen bleiben unprotokolliert.
- Digitale Rechnungen liegen nur als Ausdruck vor, das Original wurde gelöscht.
- Belege werden erst kurz vor der Umsatzsteuervoranmeldung im Stapel erfasst.
- Schnittstellendaten aus Shop oder Kasse sind nicht in Einzelposten nachvollziehbar.
Die Folgen reichen von Beanstandungen im Prüfbericht bis zur Verwerfung der Buchführung. Kann die Besteuerungsgrundlage nicht ermittelt werden, darf das Finanzamt schätzen, was in der Praxis meist zu Hinzuschätzungen führt. Verweigerter oder verzögerter Datenzugriff kann zusätzlich mit einem Verzögerungsgeld belegt werden. Wie eine Prüfung typischerweise abläuft und worauf Prüfer im Onlinehandel achten, ist im Beitrag zur Betriebsprüfung im E-Commerce nachzulesen.
GoBD-Alltagscheckliste für das Unternehmen
Feste Routinen sind wirksamer als einmalige Kraftakte. Die folgenden Prüfpunkte lassen sich in bestehende Abläufe einhängen.
Täglich
- Bareinnahmen und Barausgaben im Kassenbuch erfassen, Kassenbestand abgleichen
- Eingehende digitale Rechnungen in den Belegordner oder das DMS übernehmen
- Belegausgabe an der Kasse sicherstellen
Wöchentlich
- Papierbelege nach dem festgelegten Scanverfahren digitalisieren und auf Lesbarkeit prüfen
- Offene Posten und fehlende Belege nachfassen
Monatlich
- Buchhaltung abschließen und festschreiben
- Bank-, Kassen- und Zahlungsdienstleisterkonten abstimmen
- Schnittstellenübergaben aus Shop, Kasse oder Warenwirtschaft auf Vollständigkeit kontrollieren
Jährlich
- Verfahrensdokumentation durchsehen, Änderungen mit Datum eintragen
- Zugriffsrechte und Nutzerkonten prüfen
- Archivbestand und Aufbewahrungsfristen abgleichen, Datensicherung testweise wiederherstellen
GoBD im Alltag sicher umsetzen: Unterstützung durch Datax
Ob Ihre Abläufe den Anforderungen genügen, zeigt sich selten am Regelwerk, sondern an Ihren konkreten Prozessen: am Belegfluss, an den Schnittstellen, an der Kasse. Genau da setzen wir an. Wir analysieren Ihre Systeme, benennen die Lücken, begleiten Sie beim Aufbau der Verfahrensdokumentation und richten digitale Buchhaltungsprozesse so ein, dass sie im Tagesgeschäft funktionieren. Als Beratung für Unternehmen aus Troisdorf arbeiten wir seit über 30 Jahren mit Betrieben aus Handel, Handwerk, Onlinehandel und Gesundheitswesen, in einer digitalisierten Kanzlei und auf Wunsch auf Russisch, Englisch oder Polnisch. Ihre Erstberatung inklusive Kostenvoranschlag ist kostenlos.
Häufige Fragen zur GoBD
Zur GoBD gehören die Anforderungen an Führung und Aufbewahrung von Büchern und Aufzeichnungen in elektronischer Form, die Behandlung von Belegen, die Anforderungen an Vor- und Nebensysteme wie Kasse oder Warenwirtschaft, die revisionssichere Archivierung, die Verfahrensdokumentation und die Regeln zum Datenzugriff durch die Finanzverwaltung.
Alle, die steuerlich buchführungs- oder aufzeichnungspflichtig sind. Das schließt kleine Unternehmen, Freiberufler mit Einnahmen-Überschuss-Rechnung, Einzelunternehmer und nebenberuflich Selbstständige ein, sobald steuerrelevante Daten elektronisch erfasst oder verarbeitet werden.
Nachvollziehbarkeit und Nachprüfbarkeit, Vollständigkeit, Richtigkeit, zeitgerechte Buchung und Aufzeichnung, Ordnung sowie Unveränderbarkeit. Hinzu kommen die Anforderungen an Aufbewahrung, maschinelle Auswertbarkeit und Datenzugriff.
Üblicherweise werden Klarheit und Übersichtlichkeit, Vollständigkeit, Richtigkeit, Zeitgerechtigkeit sowie Nachprüfbarkeit durch Belege genannt. Sie bilden die Basis, auf der die GoBD für elektronische Systeme aufsetzen.
Die GoB umfassen unter anderem den Belegzwang, die Einzelaufzeichnung der Geschäftsvorfälle, das Vorsichts- und Realisationsprinzip, die Bilanzidentität und -kontinuität sowie die Klarheit und Übersichtlichkeit der Darstellung. Sie ergeben sich aus dem Handelsrecht, den §§ 145 bis 147 AO und der Rechtsprechung.
Keine Buchung ohne Beleg, jeder Geschäftsvorfall wird einzeln, zeitnah und vollständig erfasst, Aufzeichnungen bleiben nachvollziehbar und dürfen nachträglich nicht spurlos verändert werden, Unterlagen werden über die gesetzlichen Fristen lesbar aufbewahrt.
