
Seit dem 1. Januar 2025 gilt die E-Rechnung Pflicht für Umsätze zwischen inländischen Unternehmen. Konkret heißt das: Ihr Betrieb muss strukturierte elektronische Rechnungen empfangen und verarbeiten können, unabhängig von Größe, Rechtsform oder Branche. Für den Versand laufen noch Übergangsfristen, die 2027 und 2028 auslaufen.
In diesem Ratgeber erfahren Sie, ab wann welche Regelungen für Sie gelten, welche Ausnahmen es gibt, welche Formate zulässig sind und wie Sie die Umstellung praktisch angehen. Außerdem klären wir, was bei Verstößen droht und worauf Sie bei Software und Archivierung achten sollten.
Das Wichtigste in Kürze
- Empfangspflicht seit 1. Januar 2025: Jedes inländische Unternehmen muss E-Rechnungen entgegennehmen können, ein E-Mail-Postfach reicht dafür technisch aus.
- Versandpflicht gestaffelt: Bis Ende 2026 dürfen weiterhin Papier- oder PDF-Rechnungen verschickt werden, ab 2027 gilt die Ausstellungspflicht für Unternehmen mit mehr als 800.000 € Vorjahresumsatz, ab 2028 für alle.
- Formate: Zulässig sind strukturierte Formate nach der EU-Norm EN 16931, in Deutschland vor allem XRechnung und ZUGFeRD ab Version 2.0.1 sowie zulässige EDI-Verfahren.
- Ein PDF ist keine E-Rechnung: Ohne maschinenlesbaren Datensatz gilt es als sonstige Rechnung.
- Ausnahmen: Kleinbetragsrechnungen bis 250 € brutto, Fahrausweise, bestimmte steuerfreie Leistungen nach § 4 UStG sowie B2C-Geschäfte.
- Risiko: Fehlerhafte oder formal unzulässige Rechnungen gefährden den Vorsteuerabzug des Kunden und können nach § 26a UStG geahndet werden.
Was ist eine E-Rechnung, und warum ist ein PDF keine?
Eine E-Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine automatische Weiterverarbeitung ermöglicht. Maßgeblich ist die europäische Norm EN 16931, die festlegt, welche Datenfelder wie zu füllen sind. Die inhaltlichen Pflichtangaben nach § 14 Abs. 4 UStG gelten unverändert: Name und Anschrift beider Parteien, Rechnungsnummer, Datum, Leistungsbeschreibung, Entgelt und Steuersatz.
Ein per E-Mail versendetes PDF erfüllt diese Anforderung nicht. Es ist zwar digital, aber nicht maschinenlesbar, und zählt damit wie die Papierrechnung zur Kategorie „sonstige Rechnung“. Der Bundesfinanzhof hat diese Unterscheidung in seiner Rechtsprechung bereits aufgegriffen. Ein eingescanntes Dokument oder ein Bild einer Rechnung ändert daran nichts.
Seit wann und bis wann gilt was? Die Fristen im Überblick
Der Gesetzgeber hat die Umstellung über das Wachstumschancengesetz gestaffelt, damit kleinere Betriebe Zeit für Technik und Prozesse haben. Auf der Empfangsseite gab es allerdings keine Schonfrist.
Seit dem 1. Januar 2025 muss jeder inländische Unternehmer E-Rechnungen annehmen. Der Vorrang der Papierrechnung ist entfallen, und der Geschäftspartner braucht für den Versand einer E-Rechnung nicht mehr die Zustimmung des Empfängers. Bis zum 31. Dezember 2026 darf weiterhin Papier oder PDF ausgestellt werden, ab 2027 nur noch, wenn der Vorjahresumsatz 800.000 € nicht überstiegen hat. Ab 2028 sind die Vorgaben ausnahmslos einzuhalten. Für EDI-Verfahren, die nicht der Norm entsprechen, endet die Übergangsfrist ebenfalls Ende 2027.
Fristen der E-Rechnungspflicht 2025 bis 2028
Der Stufenplan zeigt, welche Verpflichtung wann greift. Anhand des Vorjahresumsatzes lässt sich bestimmen, in welche Stufe ein Unternehmen fällt.
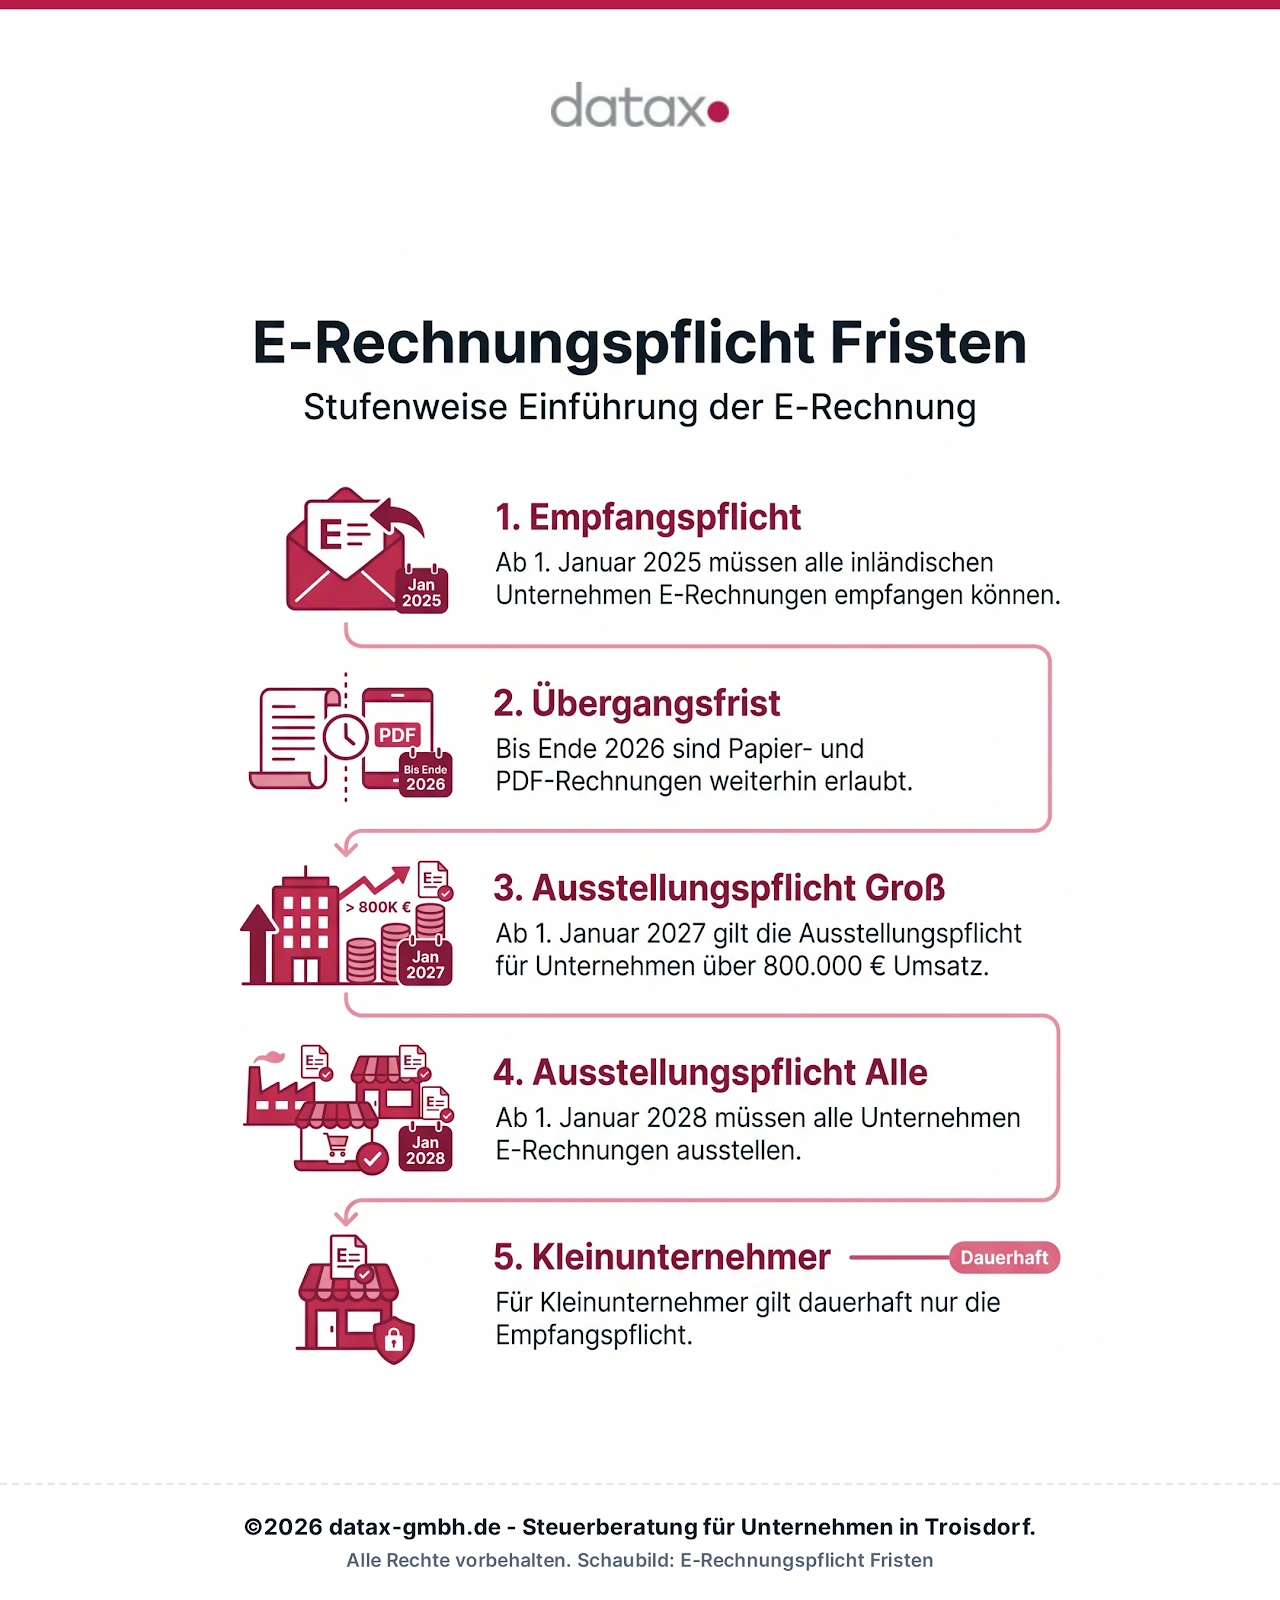
Der Zeitstrahl in Worten
- Seit 1.1.2025: Empfangs- und Verarbeitungspflicht für alle, Ausstellung von E-Rechnungen ohne Zustimmung des Empfängers möglich.
- 1.1.2025 bis 31.12.2026: Übergangsphase, in der Papier- und PDF-Rechnungen im B2B weiter zulässig sind.
- Ab 1.1.2027: Wer im Vorjahr mehr als 800.000 € Umsatz erzielt hat, muss E-Rechnungen ausstellen.
- Ab 1.1.2028: Die Ausstellungspflicht gilt für alle betroffenen Unternehmen, auch nicht normkonforme EDI-Verfahren sind dann nicht mehr erlaubt.
Für wen ist die E-Rechnung Pflicht?
Betroffen sind Leistungen zwischen inländischen Unternehmen, wenn beide Seiten im Inland ansässig sind. Es kommt nicht auf die Größe an: Ein Einzelunternehmer mit zwei Kunden fällt genauso darunter wie ein Konzern. Auch Selbstständige und Freiberufler, Ärzte, Handwerksbetriebe, Vereine mit wirtschaftlichem Geschäftsbetrieb und Vermieter, die umsatzsteuerpflichtig an Unternehmer vermieten, sind erfasst.
Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen ausstellen, sie sind von der Ausstellungspflicht ausgenommen. Empfangen und aufbewahren müssen aber auch sie, und zwar seit dem 1. Januar 2025.
Gegenüber Bundesbehörden gilt die elektronische Rechnungsstellung bereits seit dem 27. November 2020. Wer öffentliche Auftraggeber beliefert, kennt die Anforderung also aus der Praxis, dort meist über die XRechnung und zentrale Rechnungseingangsportale.
Welche Ausnahmen und Befreiungen gibt es?
Nicht jede Rechnung muss strukturiert sein. Die wichtigsten Ausnahmen sollten bekannt sein, damit Prozesse nicht unnötig verkompliziert werden.
- Kleinbetragsrechnungen bis 250 € brutto nach § 33 UStDV
- Fahrausweise als Rechnung im Sinne der UStDV
- Bestimmte steuerfreie Umsätze nach § 4 UStG, etwa Vermietungsumsätze oder Heilbehandlungen ohne Vorsteuerabzugsrecht
- Rechnungen an Privatpersonen (B2C)
- Umsätze an ausländische Unternehmen, hier greift die deutsche Pflicht nicht
Wichtig: Diese Ausnahmen betreffen nur das Ausstellen. Die Pflicht, eingehende E-Rechnungen anzunehmen, bleibt in allen Fällen bestehen.
Welche Formate sind zulässig?
Zulässig ist jedes Format, das der EN 16931 entspricht. In Deutschland haben sich zwei Varianten durchgesetzt.
| Format | Aufbau | Praxiseignung |
| XRechnung | reiner XML-Datensatz, kein Sichtbeleg | Standard bei öffentlichen Auftraggebern, sehr schlank |
| ZUGFeRD ab 2.0.1 | hybrid: PDF/A-3 mit eingebettetem XML | im B2B beliebt, Empfänger sieht sofort ein lesbares Dokument |
| EDI-Verfahren | etablierter Datenaustausch zwischen Partnern | zulässig, wenn normkonform, sonst nur bis Ende 2027 |
Bei hybriden Formaten gilt: Maßgeblich ist der strukturierte Datenteil. Weicht das Bildformat vom XML ab, zählt das XML. Es sollte darauf geachtet werden, dass die Software beide Teile identisch befüllt. Die ZUGFeRD-Profile „Minimum“ und „Basic-WL“ reichen als E-Rechnung nicht aus.
Wie funktioniert der Ablauf in der Praxis?
Der Weg einer E-Rechnung ähnelt dem gewohnten Prozess, nur ohne Medienbruch. Die Rechnung wird im Fakturaprogramm erstellt, das den XML-Datensatz erzeugt. Die Übermittlung erfolgt per E-Mail-Anhang, über ein Kundenportal, per Download-Link oder über das Peppol-Netzwerk, das im europäischen Austausch an Bedeutung gewinnt.
Auf der Eingangsseite wird die Datei validiert, also gegen die Norm geprüft, anschließend visualisiert, sachlich freigegeben und automatisch verbucht. Das zweite BMF-Schreiben vom 15. Oktober 2025 hat die Anforderungen an die Validierung und die Prüfpflichten des Empfängers präzisiert. Wer Buchhaltung und Rechnungseingang sauber verzahnt, spart hier den größten Teil der Erfassungsarbeit. Wie eine solche Digitalisierung von Prozessen konkret aussieht, hängt stark von den bestehenden Systemen ab.


Experten-Tipp von Alexander Pyzalski
„Warten Sie nicht auf den Stichtag 2027. Starten Sie mit einer kleinen Testphase: Wählen Sie fünf bis zehn Stammkunden aus, mit denen Sie ohnehin gut im Austausch stehen, und stellen Sie deren Rechnungen auf ZUGFeRD um. Sie erfahren so innerhalb weniger Wochen, wo es hakt, ob bei fehlenden Leitweg-IDs, bei der Steuerkennzeichnung oder schlicht beim Postfach auf Empfängerseite. Diese Fehler in Ruhe zu beheben ist deutlich günstiger, als sie später bei 400 Rechnungen im Monat zu suchen. Parallel dazu sollten Sie den Rechnungseingang aufräumen: eine zentrale Adresse, klare Zuständigkeit, feste Prüfroutine. Wer beide Seiten sauber aufsetzt, hat 2028 keinen Umstellungsstress mehr, sondern nur noch Routine.“
In sechs Schritten zur E-Rechnung
Für die Umstellung hat sich eine feste Reihenfolge bewährt. So wird vermieden, dass Software beschafft wird, bevor die Anforderungen klar sind.
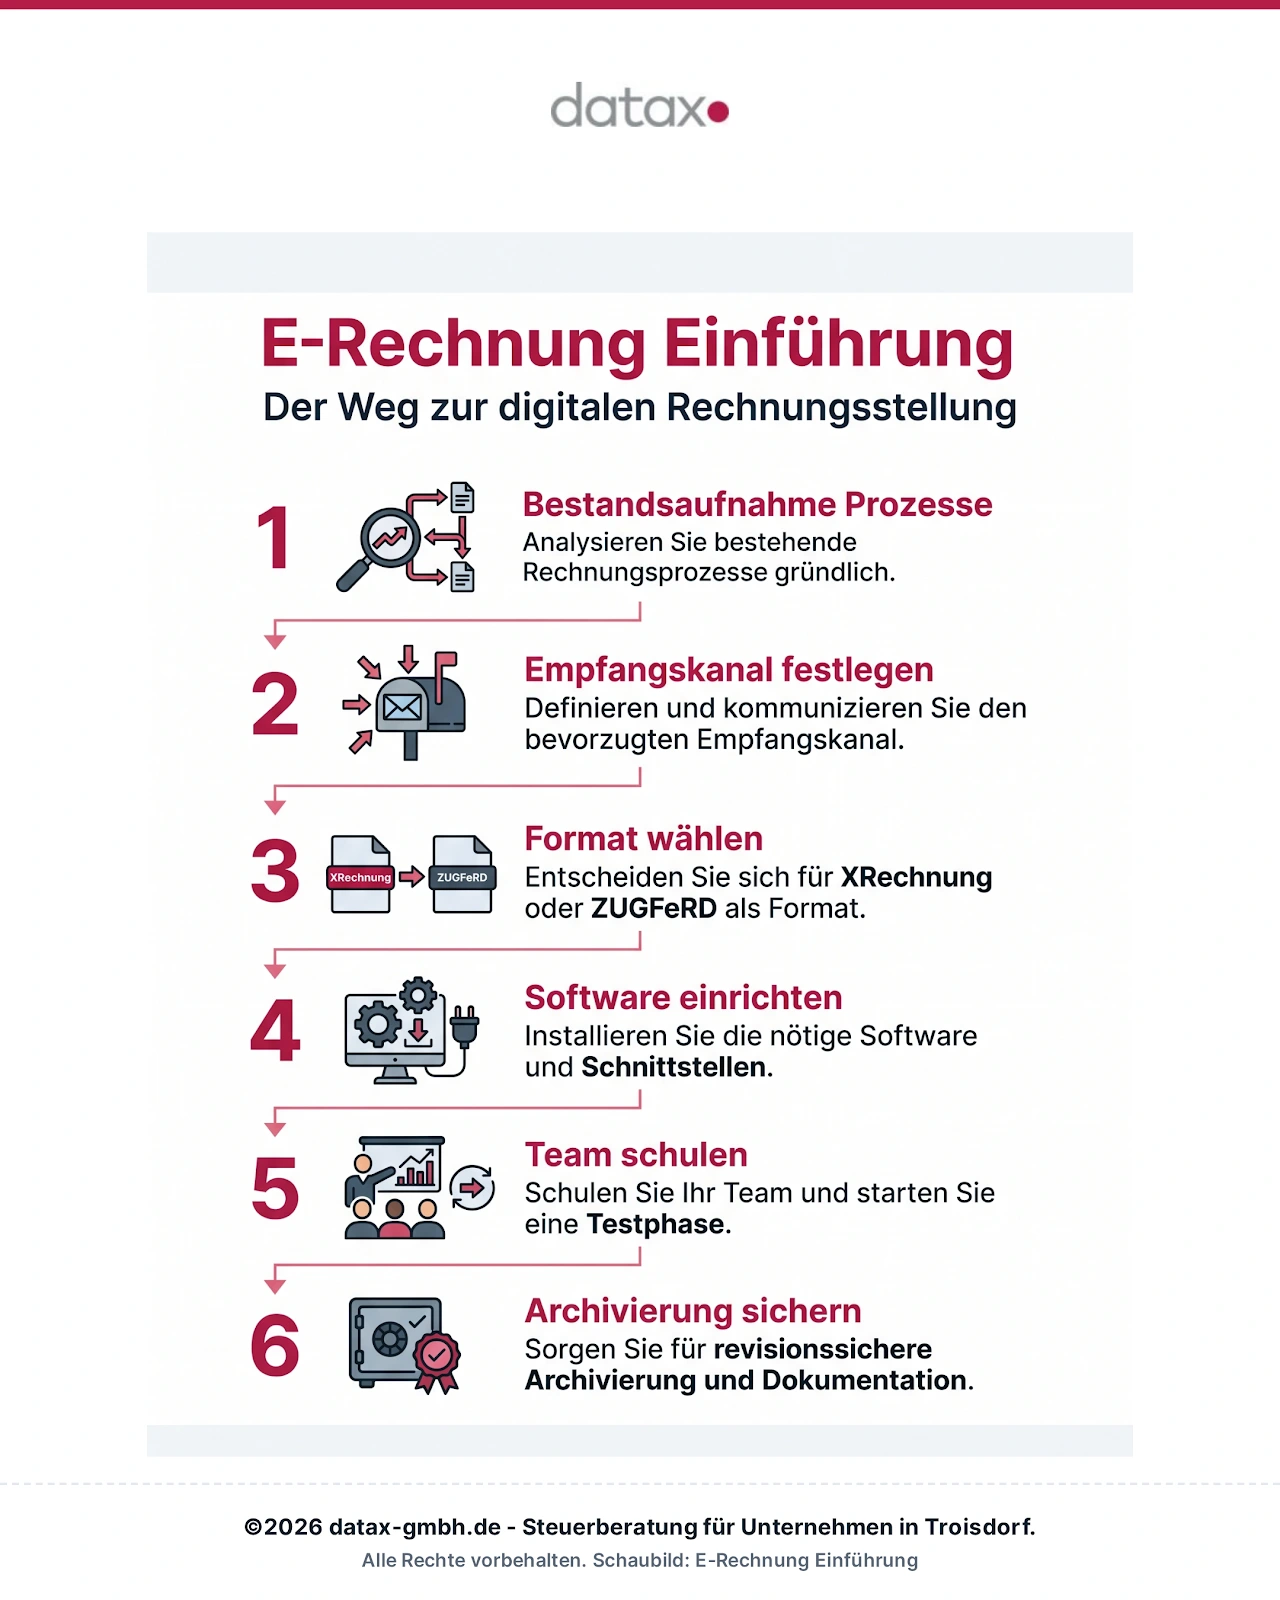
So ist Schritt für Schritt vorzugehen
- Bestandsaufnahme: Wie viele Ein- und Ausgangsrechnungen laufen monatlich, welche Systeme sind beteiligt?
- Empfangskanal: Eine dedizierte Rechnungs-E-Mail-Adresse einrichten und den Lieferanten mitteilen.
- Formatentscheidung: XRechnung für öffentliche Auftraggeber, ZUGFeRD für gemischte Kundschaft.
- Technik: Fakturasoftware, Validierung und Schnittstelle zur Buchhaltung aufsetzen.
- Testphase: Mit wenigen Kunden starten, Rückmeldungen einsammeln, Fehler beheben.
- Archivierung: Ablage und Verfahrensdokumentation festlegen, bevor der Regelbetrieb startet.
Welches Programm wird benötigt?
Eine bestimmte Software schreibt der Gesetzgeber nicht vor. Das Programm muss vier Dinge können: normkonforme Datensätze erstellen, eingehende Dateien validieren, sie lesbar visualisieren und die Daten an die Buchhaltung übergeben. Eine funktionierende Schnittstelle zu DATEV erspart doppelte Erfassung, gerade wenn über mehrere Kanäle verkauft wird.
Kostenlose Viewer und Web-Generatoren reichen aus, wenn wenige Rechnungen im Monat geschrieben werden. Sobald Mahnwesen, Wiederkehrende Rechnungen, Freigabe-Workflows oder ein größeres Belegvolumen dazukommen, lohnt eine professionelle Lösung mit Archiv und Rechteverwaltung.
Aufbewahrung und GoBD: Was gilt für die Archivierung?
Der strukturierte Teil der E-Rechnung ist acht Jahre im Originalformat aufzubewahren, unverändert und jederzeit maschinell auswertbar. Ein Ausdruck oder ein umgewandeltes PDF genügen nicht. Die Ablage muss die Unveränderbarkeit sicherstellen, etwa über ein revisionssicheres Dokumentenmanagementsystem.
Dazu gehört eine Verfahrensdokumentation, die beschreibt, wie Rechnungen eingehen, geprüft, freigegeben, gebucht und archiviert werden. Bei einer Betriebsprüfung ist sie oft das erste Dokument, nach dem gefragt wird.
Welche Vorteile und Nachteile bringt die Umstellung?
| Vorteile | Nachteile |
| Automatische Verbuchung spart Erfassungszeit | Einmalige Investition in Software und Einrichtung |
| Weniger Tippfehler und Rückfragen | Schulungsaufwand im Team |
| Schnellere Zahlungseingänge durch kürzere Durchlaufzeiten | Anfangs Medienbrüche, solange Partner unterschiedlich weit sind |
| Kein Papier, kein Porto, kein Aktenordner | Abhängigkeit von funktionierender Technik und Schnittstellen |
Der Aufwand fällt vor allem am Anfang an. Sobald Eingang, Prüfung und Buchung durchgängig laufen, sinkt die Bearbeitungszeit pro Beleg spürbar.
Was passiert bei Verstößen?
Wer ab dem jeweiligen Stichtag weiterhin Papier oder PDF ausstellt, obwohl eine E-Rechnung vorgeschrieben ist, erteilt keine ordnungsgemäße Rechnung. Für den Kunden bedeutet das ein Risiko beim Vorsteuerabzug, denn ohne formal korrekte Rechnung fehlt die Grundlage. In der Praxis wird das häufig zum Streitpunkt in der Betriebsprüfung.
Zusätzlich kann das Finanzamt Verstöße gegen die Rechnungsausstellungspflicht nach § 26a UStG als Ordnungswidrigkeit ahnden. Auch wer eingehende E-Rechnungen nicht annimmt, handelt pflichtwidrig: Der Rechnungssteller hat seine Pflicht mit dem Versand erfüllt, das Problem bleibt beim Empfänger.
Jetzt E-Rechnung rechtssicher umsetzen mit Datax
Sie wissen, was zu tun ist, aber nicht, welches Format, welche Software und welcher Ablauf zu Ihrem Betrieb passen? Wir schauen uns Ihre Rechnungsprozesse an, richten die Schnittstelle zur Buchhaltung ein und begleiten Sie durch die Testphase. In unserer Kanzlei in Troisdorf arbeiten 25 Kolleginnen und Kollegen mit einem digitalisierten Setup, und die Erstberatung inklusive Kostenvoranschlag ist für Sie kostenlos. Rufen Sie uns an unter +49 (0) 2241 98 200.
Häufige Fragen zur E-Rechnung Pflicht
Von der Ausstellungspflicht befreit sind Kleinunternehmer nach § 19 UStG. Außerdem gilt die Pflicht nicht für Kleinbetragsrechnungen bis 250 € brutto, Fahrausweise, bestimmte steuerfreie Leistungen nach § 4 UStG sowie für Rechnungen an Privatpersonen und ausländische Kunden. Empfangen müssen aber alle inländischen Unternehmen.
Ab dem jeweils geltenden Stichtag liegt dann keine ordnungsgemäße Rechnung vor. Der Kunde riskiert den Vorsteuerabzug, und das Finanzamt kann den Verstoß nach § 26a UStG als Ordnungswidrigkeit verfolgen. Bis Ende 2026 sind Papier und PDF im B2B noch zulässig.
Für alle Umsätze zwischen inländischen Unternehmen, unabhängig von Rechtsform und Größe. Das schließt Freiberufler, Handwerksbetriebe, Ärzte, Vereine mit wirtschaftlichem Geschäftsbetrieb und umsatzsteuerpflichtige Vermieter ein.
Mit einer entsprechenden Software wird ein strukturierter Datensatz nach EN 16931 erzeugt, per E-Mail, Portal oder Peppol übermittelt, und der Empfänger validiert, visualisiert und verbucht ihn automatisiert. Eine Zustimmung des Empfängers ist seit 2025 nicht mehr nötig.
Ein Programm, das normkonforme Formate wie XRechnung oder ZUGFeRD erzeugt, eingehende Dateien validiert, sie lesbar darstellt und die Daten an die Buchhaltung übergibt. Eine bestimmte Software ist gesetzlich nicht vorgeschrieben.
Die Umstellung kostet Zeit und Geld: Software, Einrichtung, Schulung. In der Übergangszeit entstehen Medienbrüche, weil Geschäftspartner unterschiedlich weit sind. Nach der Einführungsphase überwiegt in der Regel die Zeitersparnis in der Buchhaltung.
