
Wenn Sie einen Firmenwagen auch privat fahren dürfen, müssen Sie diesen Vorteil versteuern. Das Finanzamt behandelt die private Nutzung wie einen Teil Ihres Gehalts, und genau deshalb taucht auf Ihrer Lohnabrechnung ein zusätzlicher Betrag auf, für den Lohnsteuer und Sozialabgaben anfallen. Für Arbeitgeber bedeutet das: Der geldwerte Vorteil muss korrekt bewertet und monatlich abgerechnet werden.
Zwei Wege stehen zur Auswahl: die pauschale 1-Prozent-Regelung und die Fahrtenbuchmethode. Dazu kommen Sonderregeln für Elektroautos und Plug-in-Hybride, die den steuerpflichtigen Betrag deutlich senken. Dieser Ratgeber zeigt Ihnen, wie beide Methoden rechnen, wann sich welche lohnt und was Sie in der Steuererklärung noch herausholen können.
Das Wichtigste in Kürze
Firmenwagen versteuern: die Kernpunkte
- Darf der Dienstwagen privat genutzt werden, entsteht ein geldwerter Vorteil, der als Arbeitslohn zählt und lohnsteuer- sowie sozialversicherungspflichtig ist.
- Zur Bewertung sind nur zwei Methoden zugelassen: die 1-Prozent-Regelung auf Basis des Bruttolistenpreises oder ein ordnungsgemäßes Fahrtenbuch.
- Für Fahrten zwischen Wohnung und erster Tätigkeitsstätte kommen bei der Pauschalmethode monatlich 0,03 % des Listenpreises je Entfernungskilometer hinzu.
- Reine Elektrofahrzeuge werden mit 0,25 % des Bruttolistenpreises angesetzt, sofern der Preis die gesetzliche Grenze nicht übersteigt. Für teurere E-Autos und Plug-in-Hybride gelten 0,5 %.
- Die Methode wird pro Fahrzeug gewählt und gilt grundsätzlich für das gesamte Kalenderjahr.
- In der Steuererklärung kann die Entfernungspauschale für den Arbeitsweg als Werbungskosten gegenrechnet werden.
Was ist der geldwerte Vorteil beim Firmenwagen?
Ein Firmenwagen gehört zum Betriebsvermögen des Unternehmens. Sobald der Arbeitgeber das Fahrzeug unentgeltlich oder verbilligt auch für private Fahrten überlässt, entsteht ein Vorteil in Geldeswert, der sonst aus versteuertem Einkommen bezahlt werden müsste. Das Einkommensteuerrecht behandelt diesen Vorteil in § 8 Abs. 2 EStG als Arbeitslohn.
Praktisch heißt das: Der ermittelte Betrag wird dem Bruttogehalt zugerechnet, erhöht die Bemessungsgrundlage für Lohnsteuer, Solidaritätszuschlag, Kirchensteuer und Sozialversicherungsbeiträge, wird aber nicht ausgezahlt. Das Nettogehalt sinkt also, während im Gegenzug ein Fahrzeug samt laufender Kosten genutzt werden kann.
Die Berechnung und Abführung übernimmt der Arbeitgeber über die Lohnabrechnung. Als Arbeitnehmer müssen die Angaben geliefert werden, die dafür nötig sind, etwa die Entfernung zur ersten Tätigkeitsstätte. Wie sauber solche Zusatzbestandteile im Lohnlauf abgebildet werden, entscheidet später auch über den Ausgang einer Lohnsteuer-Außenprüfung. Bei der korrekten Abrechnung von Mitarbeitern zeigt sich regelmäßig, dass genau hier Fehler entstehen.
Ein schriftlicher Überlassungsvertrag schafft Klarheit. Darin wird geregelt, wer das Fahrzeug fahren darf, ob die Privatnutzung erlaubt ist, und wie mit Tankkarte, Zuzahlungen und Rückgabe umgegangen wird. Fehlt eine Regelung und steht das Fahrzeug dem Arbeitnehmer faktisch zur Verfügung, unterstellt die Finanzverwaltung in der Regel eine Privatnutzung.
Welche Methoden zur Versteuerung gibt es?
Für die Bewertung des privaten Nutzungsvorteils lässt der Gesetzgeber genau zwei Verfahren zu: die pauschale 1-Prozent-Methode und die Fahrtenbuchmethode. Eine freie Schätzung ist nicht möglich.
Die Wahl treffen Arbeitgeber und Arbeitnehmer gemeinsam, denn der Arbeitgeber muss die Lohnsteuer einbehalten, während der Arbeitnehmer das Fahrtenbuch führen müsste. Entschieden wird pro Fahrzeug und pro Kalenderjahr. Ein unterjähriger Wechsel ist grundsätzlich ausgeschlossen, außer das Fahrzeug wird gewechselt.
Verzichtet der Arbeitgeber im Lohnsteuerabzug auf das Fahrtenbuch, bleibt noch ein Weg: In der Einkommensteuererklärung kann zur Fahrtenbuchmethode gewechselt werden, wenn für das gesamte Jahr ein ordnungsgemäßes Fahrtenbuch vorgelegt wird. In der Praxis greifen die meisten Unternehmen zur 1-Prozent-Regelung, weil der Verwaltungsaufwand gering ist.
Wie funktioniert die 1-Prozent-Regelung im Detail?
Bemessungsgrundlage ist der inländische Bruttolistenpreis zum Zeitpunkt der Erstzulassung, inklusive Sonderausstattung und Umsatzsteuer, abgerundet auf volle hundert Euro. Rabatte, Leasingkonditionen oder ein günstiger Gebrauchtwagenkauf spielen keine Rolle. Genau das macht die Pauschale bei älteren Fahrzeugen teuer.
Ein Beispiel: Bei einem Firmenwagen mit 35.000 € Bruttolistenpreis setzt der Arbeitgeber monatlich 350 € als geldwerten Vorteil an. Dieser Betrag deckt sämtliche privaten Fahrten ab, unabhängig davon, ob 500 oder 5.000 Kilometer privat zurückgelegt werden.
Hinzu kommt der Arbeitsweg. Für Fahrten zwischen Wohnung und erster Tätigkeitsstätte rechnet der Arbeitgeber monatlich 0,03 % des Listenpreises je Entfernungskilometer hinzu. Bei 20 Kilometern einfacher Entfernung und 35.000 € Listenpreis sind das 10,50 € pro Kilometer, also 210 € monatlich zusätzlich.
Fährt man nur selten ins Büro, etwa im Homeoffice-Modell, ist die Einzelbewertung günstiger: Dann werden 0,002 % des Listenpreises je Entfernungskilometer und tatsächlicher Fahrt angesetzt, begrenzt auf 180 Fahrten im Jahr. Dafür müssen die Tage kalendarisch aufgezeichnet und dem Arbeitgeber vorgelegt werden.
Wichtig für den Monatsbeginn: Die 1-Prozent-Regelung gilt immer für den vollen Kalendermonat. Eine tageweise Kürzung, etwa wegen Urlaub oder Krankheit, sieht das Gesetz nicht vor.
Von der Zulassung bis zur Lohnabrechnung
Die Berechnung ist überschaubar, sobald die Reihenfolge bekannt ist. Vier Größen bestimmen, welcher Betrag am Monatsende auf der Abrechnung steht.
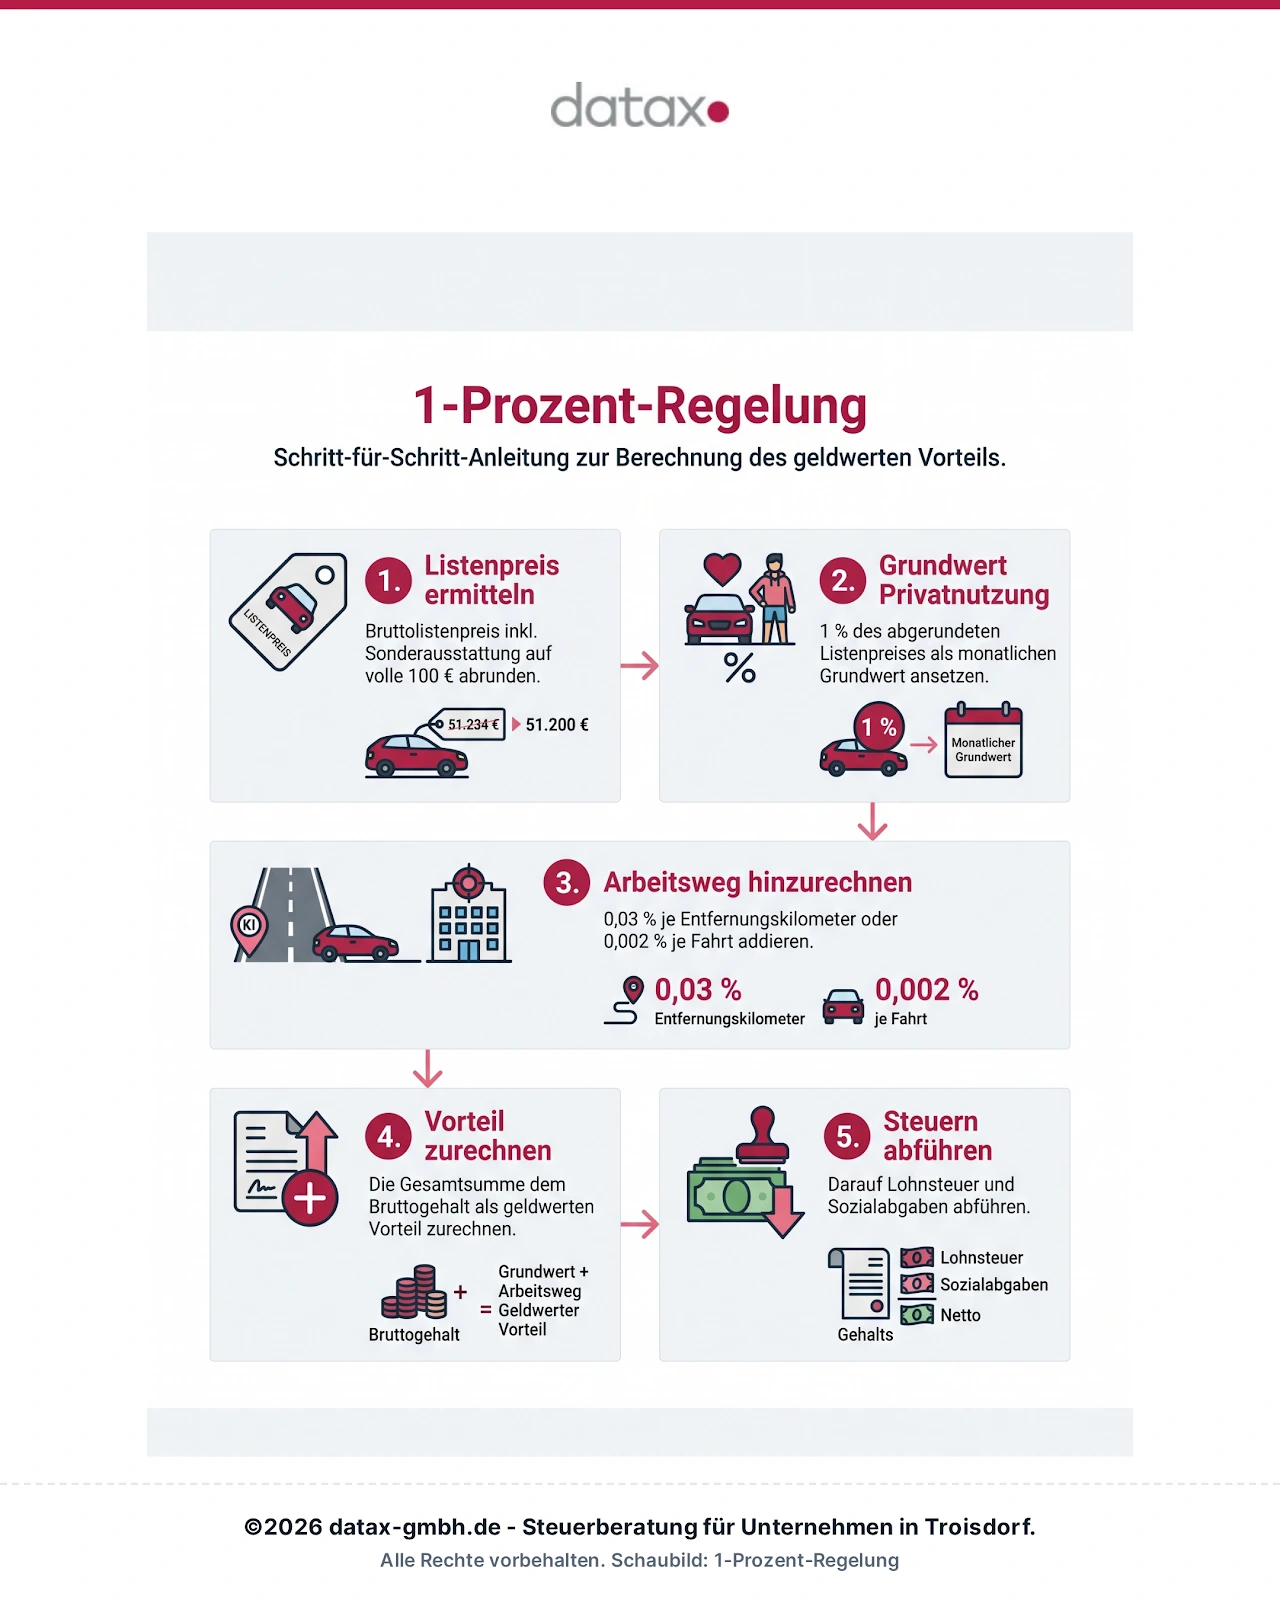
So läuft die Berechnung ab
- Bruttolistenpreis feststellen: Neupreis inklusive Sonderausstattung und Umsatzsteuer, abgerundet auf volle hundert Euro.
- Ein Prozent ansetzen: Dieser Monatswert deckt alle Privatfahrten ab.
- Arbeitsweg addieren: 0,03 % je Entfernungskilometer pauschal oder 0,002 % je nachgewiesener Fahrt.
- Auf die Abrechnung bringen: Die Summe erhöht das Brutto, wird aber nicht ausgezahlt.
Wann lohnt sich das Fahrtenbuch?
Das Fahrtenbuch bildet den tatsächlichen privaten Nutzungsanteil ab. Erfasst wird jede Fahrt, das Verhältnis von privaten zu gesamten Kilometern wird ermittelt und dieser Prozentsatz auf die tatsächlichen Gesamtkosten des Fahrzeugs angewendet. Zu diesen Kosten zählen Abschreibung oder Leasingraten, Kraftstoff, Versicherung, Steuer, Wartung und Reparaturen.
Ordnungsgemäß ist ein Fahrtenbuch nur, wenn es zeitnah, fortlaufend und geschlossen geführt wird. Für jede dienstliche Fahrt werden Datum, Kilometerstand zu Beginn und Ende, Reiseziel, Reisezweck und aufgesuchter Geschäftspartner benötigt. Private Fahrten dürfen mit der Kilometerangabe erfasst werden, Umwege sind zu vermerken.
Elektronische Fahrtenbücher per App oder OBD-Stecker nehmen viel Tipparbeit ab. Anerkannt werden sie nur, wenn nachträgliche Änderungen technisch ausgeschlossen oder zumindest lückenlos dokumentiert sind. Wer ohnehin an der Digitalisierung seiner Prozesse arbeitet, sollte das Fahrtenbuch gleich mit einplanen.
Typische Ablehnungsgründe des Finanzamts
- Lose Zettel, Excel-Dateien oder nachträglich erstellte Aufzeichnungen
- Fehlende Kilometerstände oder Lücken zwischen zwei Fahrten
- Abweichungen zwischen Fahrtenbuch und Werkstattrechnungen oder Tankbelegen
- Pauschale Zweckangaben wie „Kundenbesuch“ ohne Namen
- Wechsel der Methode mitten im Jahr
Wird das Fahrtenbuch verworfen, greift automatisch die 1-Prozent-Regelung, und zwar rückwirkend für das gesamte Jahr. Nachzahlungen sind dann die Regel.

Experten-Tipp von Alexander Pyzalski
„Rechnen Sie vor dem Jahreswechsel, nicht danach"
„Die Methodenwahl bindet Sie für das ganze Jahr, deshalb sollte die Entscheidung im Dezember fallen und nicht im Januar nebenbei. Ich empfehle jedem Mandanten, einmal beide Varianten mit realistischen Zahlen durchzurechnen: geschätzte Privatkilometer, tatsächliche Bürotage, echte Fahrzeugkosten. Wer sich fürs Fahrtenbuch entscheidet, sollte in den ersten vier Wochen prüfen, ob die Disziplin trägt, denn ein halb geführtes Fahrtenbuch ist steuerlich wertlos. Und sprechen Sie frühzeitig mit der Lohnbuchhaltung: Änderungen an der Bewertung sauber zu dokumentieren, ist deutlich einfacher als eine Korrektur nach der Lohnsteuerprüfung.“
Welche Methode ist günstiger, Pauschale oder Fahrtenbuch?
Als Faustregel gilt: Je geringer der private Nutzungsanteil und je älter oder günstiger das Fahrzeug im Verhältnis zum Listenpreis, desto eher rechnet sich das Fahrtenbuch. Bei einem gebraucht gekauften Wagen mit hohem Neupreis ist die Pauschale fast immer nachteilig, weil sie den Listenpreis von damals zugrunde legt.
| Kriterium | 1-Prozent-Regelung günstiger | Fahrtenbuch günstiger |
| Privater Fahranteil | über etwa 40 % der Jahreskilometer | unter etwa 25 % der Jahreskilometer |
| Arbeitsweg | kurze Entfernung zur Tätigkeitsstätte | lange Strecke, viele Homeoffice-Tage |
| Fahrzeug | Neuwagen mit moderatem Listenpreis | Gebrauchtwagen, abgeschriebenes Fahrzeug |
| Laufende Kosten | hohe Unterhaltskosten | niedrige Unterhaltskosten |
| Aufwand | minimal, Arbeitgeber rechnet ab | tägliche Dokumentation nötig |
Ein zweiter Hebel ist die Fahrleistung insgesamt. Wer viel dienstlich unterwegs ist, verteilt die Gesamtkosten auf viele Kilometer und drückt damit den privaten Anteil. Wer den Wagen dagegen überwiegend für Weg und Freizeit nutzt, fährt mit der Pauschale meist besser.
Entscheidungshilfe im Überblick
Bevor man sich für ein Jahr festlegt, lohnt ein Blick auf die fünf Kriterien, die den Ausschlag geben.
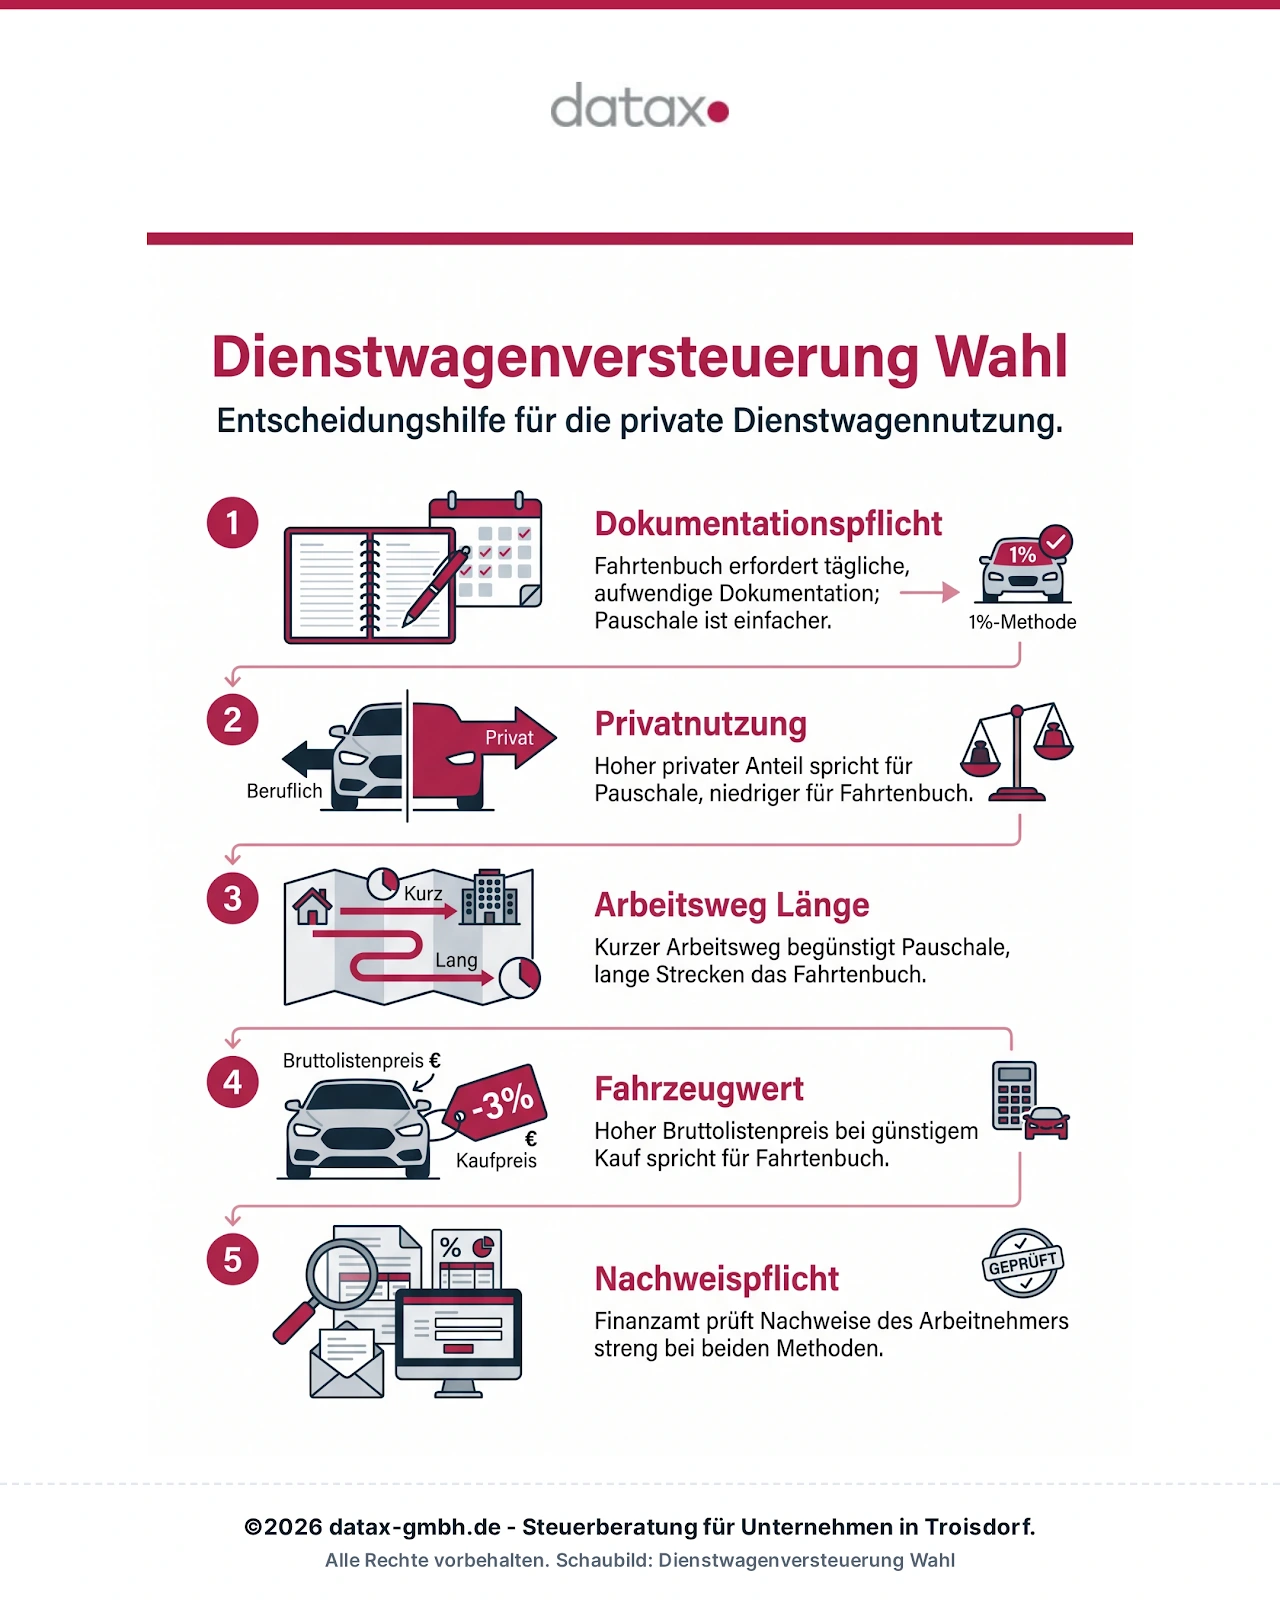
Fünf Kriterien, die geprüft werden sollten
- Aufwand: Die Pauschale kostet keine Minute, das Fahrtenbuch täglich Disziplin.
- Privater Nutzungsanteil: Die privaten Kilometer sollten realistisch für ein volles Jahr geschätzt werden.
- Arbeitsweg: Die tatsächlichen Bürotage sollten gezählt werden, das entscheidet zwischen 0,03 % und 0,002 %.
- Fahrzeugpreis: Maßgeblich ist immer der Bruttolistenpreis, nie der gezahlte Kaufpreis.
- Nachweispflicht: Ein verworfenes Fahrtenbuch führt rückwirkend zur Pauschalversteuerung.
Welche Sonderregeln gelten für Elektroautos und Hybride?
Für reine Elektrofahrzeuge ermäßigt sich der anzusetzende Betrag auf 0,25 % des Bruttolistenpreises monatlich nach § 6 Abs. 1 Nr. 4 EStG. Voraussetzung ist, dass das Fahrzeug keine Kohlendioxidemissionen ausstößt und der Bruttolistenpreis die gesetzlich festgelegte Obergrenze von 70.000 € nicht überschreitet. Der Arbeitsweg-Zuschlag reduziert sich entsprechend auf 0,0075 % je Entfernungskilometer.
Liegt der Listenpreis über dieser Grenze oder handelt es sich um einen Plug-in-Hybrid, der die gesetzlichen Anforderungen an elektrische Mindestreichweite beziehungsweise Emissionswerte erfüllt, gilt der halbierte Ansatz von 0,5 %. Hybride ohne diese Voraussetzungen werden regulär mit 1 % versteuert.
Beim Fahrtenbuch wirkt die Förderung anders: Dort werden die Anschaffungskosten beziehungsweise die Abschreibung entsprechend gekürzt, sodass sich die Gesamtkosten und damit der private Anteil verringern.
Zwei weitere Punkte machen das E-Auto attraktiv: Das Aufladen im Betrieb des Arbeitgebers ist steuerfrei, und auch eine vom Arbeitgeber überlassene Ladeeinrichtung für zu Hause bleibt unter den gesetzlichen Voraussetzungen begünstigt. Für privat getragenen Ladestrom kann der Arbeitgeber pauschale Beträge steuerfrei erstatten.
Wie wirkt sich der Firmenwagen auf Netto und Steuererklärung aus?
Bleiben wir beim Beispiel: 35.000 € Listenpreis, 20 Kilometer Arbeitsweg. Der geldwerte Vorteil beträgt 350 € plus 210 €, zusammen 560 € monatlich. Je nach Steuersatz und Sozialversicherungsstatus reduziert sich dadurch das monatliche Nettoeinkommen typischerweise um einen Betrag im mittleren dreistelligen Bereich abzüglich der Steuerersparnis, die über die Werbungskosten zurückgeholt wird.
Denn der Arbeitsweg darf in der Steuererklärung als Entfernungspauschale angesetzt werden, auch wenn mit dem Firmenwagen gefahren wird. Der 0,03-Prozent-Zuschlag wird also zumindest teilweise neutralisiert, sobald der Arbeitnehmer-Pauschbetrag überschritten wird.

Wird ein monatliches Nutzungsentgelt an den Arbeitgeber gezahlt oder wird man an den Anschaffungskosten beteiligt, mindern diese Beträge den geldwerten Vorteil. Auch einzelne selbst getragene Kosten können nach der Rechtsprechung des Bundesfinanzhofs vorteilsmindernd wirken. Übersteigt die Zuzahlung den Vorteil, entsteht daraus allerdings kein negativer Arbeitslohn.
Eine Gehaltsumwandlung, bei der auf Barlohn zugunsten des Fahrzeugs verzichtet wird, ist zulässig, senkt aber auch die Ansprüche aus der Sozialversicherung. Für den Arbeitsweganteil kann der Arbeitgeber die Lohnsteuer nach § 40 Abs. 2 Satz 2 EStG mit 15 % pauschal übernehmen, soweit der Arbeitnehmer die Entfernungspauschale beanspruchen könnte. Dann entfällt insoweit die Sozialversicherungspflicht, im Gegenzug kürzt sich der Werbungskostenabzug.
Wie unterstützt Datax Sie bei der Firmenwagen-Besteuerung?
Wir rechnen für Sie beide Methoden durch, prüfen Ihr Fahrtenbuch auf die formalen Anforderungen und bringen den geldwerten Vorteil korrekt in die Lohnabrechnung. Für Arbeitgeber klären wir außerdem, wie Überlassungsverträge, Zuzahlungen und Ladekostenerstattungen abgebildet werden, damit bei der nächsten Prüfung nichts nachzuzahlen ist.
Unsere Kanzlei in Troisdorf arbeitet digitalisiert und begleitet Unternehmen seit über 30 Jahren, von der Lohnbuchhaltung bis zur laufenden betriebswirtschaftlichen Beratung. Die Erstberatung inklusive Kostenvoranschlag ist kostenlos, telefonisch erreichen Sie uns unter +49 (0) 2241 98 200.
Häufige Fragen
Die Begünstigung mit 0,25 % des Bruttolistenpreises ist an den Anschaffungszeitraum des Fahrzeugs geknüpft und gilt nach aktueller Rechtslage für Elektrofahrzeuge, die bis Ende 2030 angeschafft werden. Maßgeblich ist der Zeitpunkt der Anschaffung, danach bleibt der Ansatz für die gesamte Nutzungsdauer des Fahrzeugs bestehen.
Der geldwerte Vorteil erhöht das steuer- und beitragspflichtige Brutto, wird aber nicht ausgezahlt. Das Netto sinkt daher um die zusätzliche Lohnsteuer und die Sozialabgaben auf diesen Betrag. Über die Entfernungspauschale in der Steuererklärung lässt sich ein Teil davon zurückholen.
Wenig privater Fahrbedarf, ein hoher Bruttolistenpreis und ein langer Arbeitsweg sind eine ungünstige Kombination. Auch wer ein günstiges Privatfahrzeug bereits besitzt oder überwiegend im Homeoffice arbeitet, zahlt unter Umständen mehr Steuern, als ihm die Nutzung wert ist.
Der Arbeitgeber setzt monatlich 1 % des inländischen Bruttolistenpreises als geldwerten Vorteil an. Dazu kommen 0,03 % je Entfernungskilometer für den Arbeitsweg. Die Summe wird dem Bruttolohn zugerechnet und mit Lohnsteuer und Sozialabgaben belegt.
Das hängt vom Überlassungsvertrag ab. Übernimmt der Arbeitgeber sämtliche Kraftstoffkosten, ist das mit der Pauschale bereits abgegolten. Wird der Sprit für Privatfahrten selbst getragen, können diese individuell getragenen Kosten den geldwerten Vorteil mindern, wenn sie nachgewiesen werden.
Über die Lohnabrechnung. Der Arbeitgeber ermittelt den privaten Nutzungswert nach der 1-Prozent-Regelung oder nach dem Fahrtenbuch, rechnet ihn dem Bruttogehalt zu und führt darauf Lohnsteuer und Sozialversicherungsbeiträge ab. In der Einkommensteuererklärung werden anschließend die Werbungskosten geltend gemacht.
Quellen
- § 8 EStG, Einnahmen (Bewertung des geldwerten Vorteils)
- § 6 EStG, Bewertung (Absatz 1 Nr. 4, Elektro- und Hybridfahrzeuge)
- Lohnsteuer-Handbuch, Anhang 24: Lohnsteuerliche Behandlung der Kfz-Überlassung an Arbeitnehmer
- Lohnsteuer-Handbuch 2025, Hinweise zu § 8 Abs. 2 EStG
- BFH, Urteil vom 16. Januar 2025, III R 34/22
- IHK Elbe-Weser: Besteuerung von Firmenwagen
- Handelskammer Hamburg: Geschäfts- bzw. Firmenwagen
